Der Aufbau einer verteilten Belegschaft in den USA bietet Unternehmen viele Vorteile, darunter den Zugang zu einem größeren Talentpool. Allerdings bringt dies auch Herausforderungen mit sich, wie die Bereitstellung wettbewerbsfähiger Krankenversicherungsleistungen für Mitarbeiter in verschiedenen Bundesstaaten.
Für Unternehmen jeder Größe ist es in den USA von entscheidender Bedeutung, ihren Mitarbeitern eine Krankenversicherung anzubieten, um Spitzenkräfte zu gewinnen und zu halten. Allerdings kann die landesweite Verwaltung von Leistungen und die Einhaltung bundesstaatsspezifischer Vorschriften komplex und zeitaufwändig sein. Glücklicherweise gibt es Lösungen, die Ihnen dabei helfen, diese Herausforderungen zu meistern.
Lesen Sie unseren Leitfaden, um zu erfahren, wie Sie Ihrer verteilten Belegschaft in den USA erschwingliche und wettbewerbsfähige Leistungen im Gesundheitswesen anbieten können.
Funktionieren Krankenversicherungen in verschiedenen Bundesländern?
Viele US-amerikanische Krankenversicherungen decken Notfallbehandlungen in jedem Krankenhaus landesweit ab, unabhängig davon, wo die Versicherung abgeschlossen wurde. Je nach Versicherungstarif sind jedoch nicht-notfallmäßige Behandlungen möglicherweise nur in dem Bundesstaat abgedeckt, in dem die Versicherung abgeschlossen wurde.
Hinweis: Bitte prüfen Sie stets Ihre Krankenversicherungsunterlagen, um den Umfang Ihrer Leistungen für Notfall- und reguläre Behandlungen innerhalb und außerhalb des Netzwerks zu verstehen. Bei Fragen zu Ihrem Versicherungsschutz wenden Sie sich bitte direkt an Foothold America.
Herausforderungen bei der Krankenversicherung für Remote-Mitarbeiter in den USA
Aufgrund der Fragmentierung des Gesundheitssystems stellt es eine besondere Herausforderung dar, in den gesamten USA eine Krankenversicherung anzubieten. Jeder Bundesstaat hat seine eigenen Versicherungspflichten, Vorschriften und Anbieternetzwerke. Die Recherche und das Anbieten bundesstaatsspezifischer Pläne kann zeitaufwändig und ressourcenintensiv sein und möglicherweise Ihre Kapazitäten oder Ihr Budget überschreiten.
Häufige Herausforderungen:
- Forschung: Wenn man sich über die Krankenversicherungsdeckung in den verschiedenen Bundesstaaten nicht im Klaren ist, kann es schwierig sein, seinen Mitarbeitern die Flexibilität zu geben, überall in den USA zu arbeiten.
- Erschwinglichkeit : Die Unfähigkeit, sich mehrere bundesstaatsspezifische Krankenversicherungspläne leisten zu können, kann in den gesamten USA die Einstellung von Talenten behindern.
- Administration: Die Verwaltung eines landesweiten Remote-Teams und die Nutzung aller damit verbundenen Vorteile können komplex sein und erfordern die Kenntnis der Feinheiten des Personalwesens.
- Kundenbindung: Bei der Versetzung eines internationalen Mitarbeiters in die USA muss sichergestellt werden, dass die Umzugsbestimmungen eingehalten werden und die Krankenversicherung weiterhin gedeckt ist.
- Attraktion: Mit einem wettbewerbsfähiges und einzigartiges LeistungspaketEine solide Krankenversicherung, einschließlich einer guten Krankenversicherung, ist entscheidend, um die besten US-Talente zu gewinnen.
- Wettbewerb: Um auf dem US-Markt präsent zu sein, müssen die medizinischen Leistungen mit denen führender Unternehmen in Ihrer Branche konkurrenzfähig sein.
Die Gesundheitsversorgung für Ihre verteilte Belegschaft steuern: 5 Optionen
Obwohl die Verwaltung der US-Krankenversicherung für eine geografisch verteilte Belegschaft eine Herausforderung darstellt, gibt es mehrere Optionen. Hier sind fünf Ansätze mit ihren Vor- und Nachteilen:
1. Nationaler Gruppenkrankenversicherungsplan
Beschreibung: Ein nationaler Gruppenkrankenversicherungsplan bietet allen im gesamten Vereinigten Staaten verteilten Mitarbeitern den gleichen Krankenversicherungsschutz, unabhängig von ihrem Wohnsitzstaat.
Vorteile:
- Vereinfachte Verwaltung: Das Verwalten und Nachverfolgen unterschiedlicher bundesstaatsspezifischer Krankenversicherungsvorschriften entfällt.
- Einheitliche Abdeckung: Alle Mitarbeiter erhalten den gleichen Versicherungsschutz, was ein Gefühl von Fairness und Konsistenz innerhalb der Belegschaft fördert.
Nachteile:
- Begrenzte Optionen: Immer weniger Krankenversicherer bieten landesweite Gruppentarife an, was zur Folge hat, dass die Arbeitnehmer nur eine eingeschränkte Auswahl an Tarifen haben.
- Potenziell höhere Kosten: Bei landesweiten Tarifen sind die Prämien und Gesamtkosten aufgrund der größeren Netzabdeckung, die sie normalerweise bieten, häufig höher.
2. Separate staatliche Krankenversicherungspläne
Beschreibung: Dieser Ansatz bietet individuelle Krankenversicherungspläne, die auf die jeweiligen Bundesstaaten zugeschnitten sind, in denen Ihre dezentral tätigen Mitarbeiter wohnen.
Vorteile:
- Maßgeschneiderte Abdeckung: Mitarbeiter können Pläne auswählen, die ihren standortspezifischen Anforderungen und Präferenzen am besten entsprechen, was möglicherweise zu einer höheren Zufriedenheit und einem höheren Engagement führt.
- Geeignet für den regionalen Vertrieb: Wenn Ihre Belegschaft in bestimmten Regionen konzentriert ist, können bundesstaatsspezifische Pläne eine kostengünstige, auf diese Gebiete ausgerichtete Abdeckung bieten.
Nachteile:
- Verwaltungsaufwand: Die Verwaltung und Administration mehrerer Pläne mit unterschiedlichen Bestimmungen und Anforderungen in verschiedenen Staaten kann komplex und zeitaufwändig sein.
- Eingeschränkte Anwendbarkeit: Für geografisch verteilte Belegschaften ist dieser Ansatz möglicherweise nicht umsetzbar, da das Anbieten individueller Pläne für jeden Standort umständlich und teuer werden könnte.
- Ungleichheit zwischen Pläne – Separate Pläne können dazu führen, dass verschiedene Arbeitnehmergruppen einen unterschiedlichen Versicherungsschutz erhalten, was zu dem Eindruck von Ungerechtigkeit führen und möglicherweise Unzufriedenheit unter den Arbeitnehmern hervorrufen kann.
3. Gesundheitskostenerstattungsvereinbarung (HRA)
Beschreibung: Ein HRA (Health Retirement Account) ist ein steuerlich begünstigtes Konto, das Arbeitgeber einrichten, um Mitarbeitern qualifizierte medizinische Ausgaben zu erstatten. Arbeitgeber zahlen einen festen Betrag auf das Konto ein, und Mitarbeiter können diese Gelder zur Bezahlung ihrer Krankenversicherungsbeiträge und erstattungsfähiger medizinischer Kosten verwenden.
Vorteile:
- Reduzierter Verwaltungsaufwand: Arbeitgeber vermeiden die Komplexität der Verwaltung von Gruppenkrankenversicherungen und vereinfachen so ihre Verwaltungsaufgaben.
- Wahlmöglichkeiten der Mitarbeiter: Mitarbeiter können den Krankenversicherungsplan wählen, der ihren individuellen Bedürfnissen und Präferenzen am besten entspricht.
- Steuervorteile: HRA-Beiträge sind für Arbeitgeber steuerlich absetzbar und für Arbeitnehmer steuerfrei, wenn sie für qualifizierte medizinische Ausgaben verwendet werden.
Nachteile:
- Begrenzte Investitionsmöglichkeiten: Arbeitgeber können die Gelder auf den HRA-Konten nicht anlegen, was möglicherweise Auswirkungen auf die langfristige Finanzplanung hat.
- Administrative Komplexität der Verwaltung von Rückerstattungen und der Nachverfolgung von Ausgaben: Dies stellt sowohl für den Arbeitnehmer als auch für den Arbeitgeber eine Belastung und Komplexität dar.
- Abhängigkeit von Arbeitgeberfinanzierung: Die Höhe der in einem HRA verfügbaren Mittel wird durch die Beiträge des Arbeitgebers bestimmt. Wenn ein Arbeitgeber die HRA-Finanzierung reduziert, kann sich dies negativ auf die Verfügbarkeit von Mitteln für die Mitarbeiter zur Deckung ihrer medizinischen Ausgaben auswirken.
- Eingeschränkte Rückerstattung: Aufgrund der vom Arbeitgeber festgelegten Regeln sind nur qualifizierte medizinische Ausgaben erstattungsfähig, was die Nutzung der Mittel durch die Mitarbeiter möglicherweise einschränkt.Diese Regeln können die Möglichkeiten der Mitarbeiter einschränken, die Gelder für bestimmte medizinische Ausgaben oder Dienstleistungen zu verwenden, die sie für wichtig halten.
- Verfall nicht genutzter Mittel: Wenn Mitarbeiter das Unternehmen verlassen, verlieren sie alle ungenutzten HRA-Mittel, was möglicherweise den dringenden Bedarf weckt, diese zu nutzen.
4. Zuschüsse zur Krankenversicherung
Beschreibung: Ein Krankenversicherungszuschuss ist ein fester Betrag, der dem Grundgehalt eines Mitarbeiters hinzugerechnet wird und speziell zur Deckung der Krankenversicherungskosten und gegebenenfalls weiterer Leistungen bestimmt ist. Er kann jährlich als Einmalzahlung oder regelmäßig ausgezahlt werden.
- Befreiung von der Arbeitgeberverpflichtung: Unternehmen mit weniger als 50 Vollzeitäquivalenten unterliegen nicht der Arbeitgeberpflicht gemäß ACA, daher kann ein Stipendium oder eine QSEHRA einen Gruppenkrankenversicherungsplan ersetzen.
Der Affordable Care Act (ACA) spielt eine Schlüsselrolle bei der Entscheidung, ob Arbeitgeber Krankenversicherungszuschüsse anbieten können. Im Rahmen des ACA sind Arbeitgeber mit 50 oder mehr Vollzeitäquivalenten verpflichtet, ihren Mitarbeitern eine erschwingliche Mindestkrankenversicherung anzubieten.
Vorteile:
- Vereinfachte Verwaltung: Erfordert nur minimalen Verwaltungsaufwand für Arbeitgeber und eliminiert die Komplexität der Verwaltung von Gruppenkrankenversicherungsplänen.
- Flexibilität bei der Einhaltung staatlicher Vorschriften: Vermeidet Compliance-Probleme, die mit den unterschiedlichen staatlichen Vorschriften im ganzen Land verbunden sind.
- Budgetkontrolle: Die Arbeitgeber behalten über die Höhe des Stipendiums die Kontrolle über das Gesundheitsbudget.
- Wahlmöglichkeiten der Mitarbeiter: Diese Option bietet Mitarbeitern die Freiheit und Flexibilität, den Krankenversicherungsplan zu wählen, der ihren individuellen Bedürfnissen und ihrem Standort am besten entspricht.
Nachteile:
- Steuerliche Auswirkungen: Arbeitgeber müssen auf den Stipendienbetrag Lohnsteuer zahlen und Arbeitnehmer müssen diesen als steuerpflichtiges Einkommen angeben.
- Mitarbeiterbelastung: Die Verantwortung für die Beschaffung, Auswahl und Verwaltung des Krankenversicherungsplans liegt beim Arbeitnehmer, was zeitaufwändig und mühsam sein kann.
5. Empfohlen: Nutzung eines Employer of Record (EOR)
Beschreibung: Ein Employer of Record (EOR) ist ein Drittunternehmen, das als rechtlicher Arbeitgeber Ihrer verteilten Belegschaft in den gesamten Vereinigten Staaten fungiert. Der EOR übernimmt in Ihrem Namen verschiedene arbeitgeberbezogene Aufgaben, darunter die Verwaltung der Gesundheitsleistungen für Ihre Mitarbeiter.
Funktion: Obwohl der EOR Ihre Mitarbeiter rechtlich beschäftigt, behalten Sie die volle Kontrolle über das Tagesgeschäft.
HINWEIS: Diese Lösung eignet sich nicht für alle Unternehmen mit Sitz in den USA oder mit US-amerikanischen Mitarbeitern. Sie ist geeignet für Unternehmen, die US-amerikanische Mitarbeiter ohne eigene Niederlassung einstellen möchten. Für Unternehmen, die Mitarbeiter direkt einstellen, ist sie jedoch nicht praktikabel.
Vorteile:
- Volle Unterstützung: Die Partner von EOR bieten umfassende Rechtsberatung und maßgeschneiderte Gesundheitsverwaltung für Ihre Mitarbeiter und gewährleisten die Einhaltung aller relevanten staatlichen Arbeitsgesetze.
- Reduzierter Verwaltungsaufwand: Mit einem EOR-Dienst, der die Leistungsverwaltung übernimmt, können sich Unternehmen auf ihr Kerngeschäft und andere strategische Initiativen konzentrieren.
- Wettbewerbsvorteile: EORs (Employee Outsourcing Services) ermöglichen den Zugang zu erstklassigen Sozialleistungen für Ihre dezentral organisierten Mitarbeiter. Dank etablierter Beziehungen zu Versicherern und Anbietern von Sozialleistungen erhalten Unternehmen Zugang zu umfassenden und wettbewerbsfähigen Optionen.
- Einfachere Operationen: Der EOR kümmert sich um Einstellung, Einarbeitung, Gehaltsabrechnung und Compliance und ermöglicht Ihnen die effiziente und kostengünstige Anwerbung und Versetzung von Talenten.
Nachteile:
- Leistungsvielfalt: Nicht alle EOR-Anbieter bieten identische Pläne, Tarife oder Unterstützungsstufen an. Einige arbeiten möglicherweise mit externen Krankenversicherern zusammen, was sich möglicherweise auf die Kosten auswirkt.
- Erforderliche Sorgfalt: Um den für Ihre spezifischen Anforderungen am besten geeigneten EOR-Partner auszuwählen, ist eine gründliche Recherche von entscheidender Bedeutung.
- Begrenzte Anpassungsmöglichkeiten und Auswahlmöglichkeiten: Der EOR bietet möglicherweise ein standardisiertes Paket an, das möglicherweise nicht vollständig auf die spezifischen Bedürfnisse des Unternehmens abgestimmt ist. Dies schränkt möglicherweise die Möglichkeit ein, Leistungen an Ihre Belegschaft anzupassen. Darüber hinaus haben EORs möglicherweise Partnerschaften mit bestimmten Versicherungsanbietern oder Leistungsanbietern geschlossen, wodurch die Kunden nur begrenzte Möglichkeiten bei der Auswahl der Dienstleister haben.
Weiterlesen: Was ist ein Employer of Record (EOR)?
Warum Unternehmen Foothold America für die Einstellung und Verwaltung von Sozialleistungen in den USA wählen
Wenn Sie nach einer einfacheren und rechtskonformen Möglichkeit suchen, Mitarbeiter einzustellen und die Sozialleistungen für Ihre US-amerikanischen Mitarbeiter zu verwalten, ist Foothold America die richtige Wahl. Die Partnerschaft mit einem vertrauenswürdigen US-Experten, der attraktive Sozialleistungen anbietet, ermöglicht Ihnen den Zugang zu:
- Inklusive Abdeckung: Unsere auf die USA zugeschnittenen Sozialleistungen decken Mitarbeiter in jeder Lebens- und Beschäftigungsphase ab. Ob Sie einen einzelnen Mitarbeiter oder ein großes Team einstellen – wir unterstützen Sie mit individuell anpassbaren Komplettlösungen. So erhalten Ihre Talente Zugang zu bezahlbaren Gesundheitslösungen und können ihre Versicherungsleistungen selbst bestimmen.
- Wettbewerbsfähige Kosten: Foothold America bietet eine erschwingliche und wettbewerbsfähige Leistungsdeckung. Darüber hinaus können Arbeitgeber eine Beitragshöhe wählen, die ihrem Budget entspricht.
- Transparente Preise: Unsere US-spezifischen Pläne bieten transparente und erschwingliche Preise und ermöglichen vollständige Transparenz bei den Leistungskosten. So ist sichergestellt, dass Ihre Mitarbeiter im Voraus über die medizinischen Kosten informiert sind und Überraschungen bei Arztbesuchen oder Behandlungen vermieden werden.
- Compliance-Expertise: Dank unserer umfassenden Erfahrung mit dem US-Arbeitsrecht können Sie darauf vertrauen, dass Ihre Krankenversicherungsleistungen immer gesetzeskonform sind. Wir kümmern uns um die Komplexität der bundesstaatsspezifischen Vorschriften und sorgen dafür, dass Sie die Vorschriften einhalten und sich gleichzeitig auf Ihr Kerngeschäft konzentrieren können.
- Spezieller US-Support: Unsere Experten vor Ort bieten Ihnen und Ihren US-Mitarbeitern stets schnelle und engagierte Unterstützung.
Lassen Sie nicht zu, dass die Komplexität der Leistungsverwaltung Ihre Fähigkeit zur Einstellung in den USA beeinträchtigt
Vertrauen Sie Foothold America bei der Rekrutierung Ihrer nächsten Mitarbeiter in den USA. Unsere auf die USA spezialisierte Lösung bietet wettbewerbsfähige, rechtskonforme Komplettpakete, die auf die Bedürfnisse Ihrer Mitarbeiter zugeschnitten sind.
Foothold America kümmert sich um die Feinheiten und Herausforderungen der Personalabteilung und ermöglicht Ihnen die effiziente Einstellung, Einarbeitung und Versetzung der besten Talente in den gesamten USA.
Ziehen Sie US-Topkandidaten mit attraktiven Vorteilen an. Kontaktieren Sie Foothold America, um mehr zu erfahren.
Häufig gestellte Fragen
Kurze Antworten auf die Fragen, die internationale Arbeitgeber am häufigsten zu diesem Thema stellen.
Sind US-amerikanische Arbeitgeber gesetzlich verpflichtet, ihren Mitarbeitern eine Krankenversicherung anzubieten?
Nur größere Arbeitgeber sind davon betroffen. Gemäß dem Affordable Care Act müssen Arbeitgeber mit 50 oder mehr Vollzeitbeschäftigten (oder deren Äquivalenten) eine bezahlbare Krankenversicherung anbieten, andernfalls drohen ihnen Strafen. Kleinere Arbeitgeber unterliegen keiner bundesweiten Verpflichtung. Dennoch ist eine Krankenversicherung bei den meisten begehrten Stellen in den USA inklusive, und Bewerber betrachten sie in der Regel als festen Bestandteil des Leistungspakets und nicht als optionale Zusatzleistung.
Wie hoch sind die Kosten für die betriebliche Krankenversicherung eines US-amerikanischen Arbeitnehmers?
Die Kosten variieren stark. Die Prämien hängen vom Bundesstaat, dem Versicherer, dem Tarif, dem Alter des Mitarbeiters und der Mitversicherung von Angehörigen ab. Arbeitgeber übernehmen in der Regel den Großteil der Prämie für den Mitarbeiter und einen Anteil der Familienversicherung. Die Krankenversicherung ist oft der größte Kostenfaktor im Sozialleistungsbereich. Lesen Sie daher unseren Leitfaden zur Budgetierung von Sozialleistungen pro US-Mitarbeiter.
Kann ein Mitarbeiter, der im Homeoffice in einem anderen Bundesstaat arbeitet, an unserer Gruppenkrankenversicherung teilnehmen?
In der Regel ja, sofern das Netzwerk des Anbieters die jeweilige Region abdeckt. Ein landesweiter Tarif oder ein Anbieter mit bundesweiten Netzwerken kann Mitarbeiter in verschiedenen Bundesstaaten versichern. Ein nur in einem Bundesstaat abgeschlossener Tarif kann die Versorgung bei nicht-notfallmäßigen Behandlungen auf lokale Anbieter beschränken. Prüfen Sie daher vor der Anmeldung die Netzwerk- und Tarifunterlagen, damit Mitarbeiter in abgelegenen Gebieten keine eingeschränkte medizinische Versorgung erhalten.
Worin besteht der Unterschied zwischen einem HSA und einem HRA?
Ein HSA (Health Savings Account) gehört dem Arbeitnehmer, während ein HRA (Health Retirement Account) vom Arbeitgeber verwaltet und finanziert wird. HSAs sind mit Krankenversicherungen mit hohem Selbstbehalt kombinierbar und ermöglichen Einzahlungen von bis zu 4,400 US-Dollar für Einzelpersonen bzw. 8,750 US-Dollar für Familien (Stand: 2026). Nicht genutzte HSA-Guthaben werden übertragen und verbleiben beim Arbeitnehmer. HRA-Guthaben unterliegen den Bestimmungen des Arbeitgebers und verfallen in der Regel bei Beendigung des Arbeitsverhältnisses.
Können wir eine US-amerikanische Krankenversicherung anbieten, ohne eine US-amerikanische Niederlassung zu gründen?
Ja. Ein Employer of Record (Employer of Record) beschäftigt Ihre US-Mitarbeiter in einer eigenen Firma und meldet sie in seinen Gruppenkrankenversicherungen an. Dadurch erhalten auch kleine Teams Zugang zu Versicherungen, die sie allein nur schwer abschließen könnten. Der Employer-of-Record-Service von Foothold America berechnet eine monatliche Pauschalgebühr, niemals einen Prozentsatz des Gehalts.
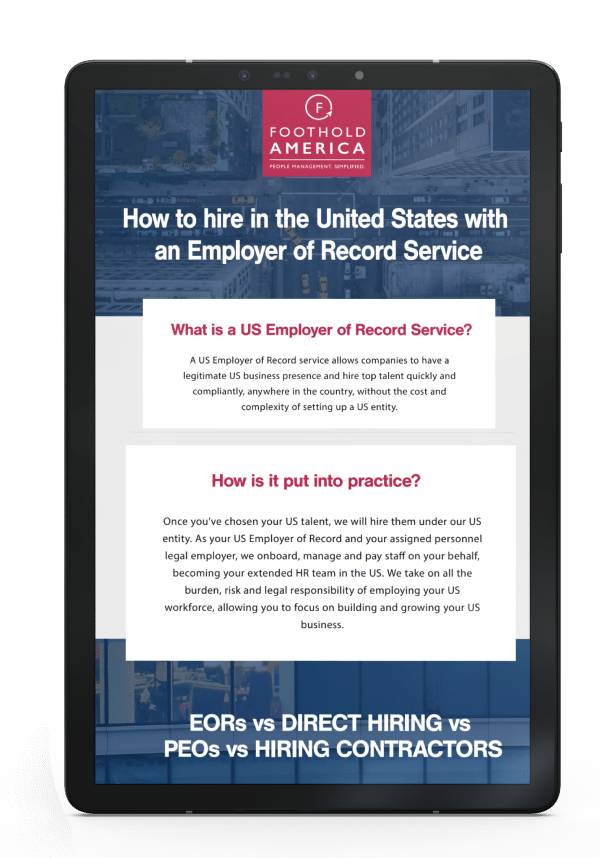
So stellen Sie in den USA mit einem EOR-Dienst ein [eBook]
Planen Sie, in den USA Mitarbeiter einzustellen, fühlen sich aber von der Komplexität des US-Arbeitsrechts und der entsprechenden Vorschriften überfordert? Suchen Sie nicht weiter! Wir haben die perfekte Lösung, um diesen Prozess für Sie zu vereinfachen. Wir präsentieren Ihnen unser neues E-Book: „Erfolgreiche Mitarbeitersuche in den USA mit einem EOR-Service“.
KONTAKT
Kontakt
Füllen Sie das untenstehende Formular aus. Einer unserer Experten für Expansion in den USA wird sich in Kürze bei Ihnen melden, um einen Termin mit Ihnen zu vereinbaren. Während des Anrufs besprechen wir Ihre Geschäftsanforderungen, stellen Ihnen unsere Dienstleistungen im Detail vor und beantworten alle Ihre Fragen.